太陽(yáng)能熱發(fā)電技術(shù)及其產(chǎn)品銷售市場(chǎng)分析
一、太陽(yáng)能熱發(fā)電技術(shù)概述
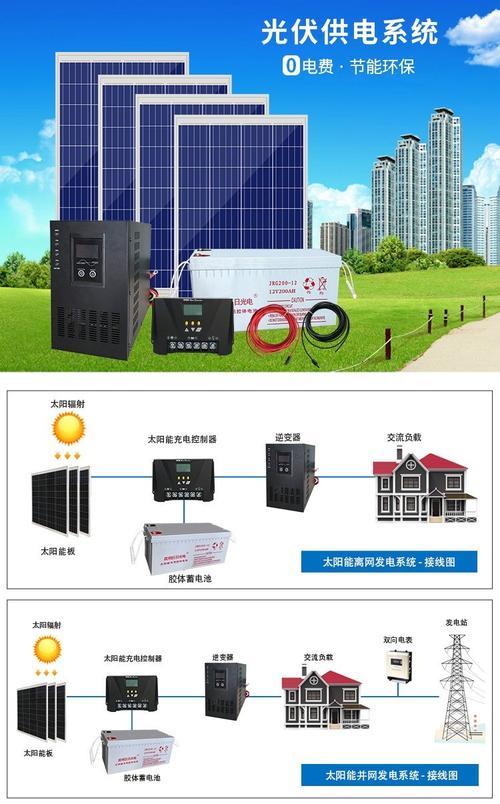
太陽(yáng)能熱發(fā)電(Concentrated Solar Power,簡(jiǎn)稱CSP)是通過(guò)聚光裝置將太陽(yáng)輻射能匯聚,轉(zhuǎn)化為高溫?zé)崮埽偻ㄟ^(guò)熱力循環(huán)驅(qū)動(dòng)汽輪機(jī)或斯特林發(fā)動(dòng)機(jī)發(fā)電的技術(shù)路線。與光伏發(fā)電直接將光能轉(zhuǎn)化為電能不同,光熱發(fā)電的核心優(yōu)勢(shì)在于“熱”的可存儲(chǔ)性,使其具備良好的可調(diào)度性和電網(wǎng)友好性。
目前主流的太陽(yáng)能熱發(fā)電技術(shù)路線主要包括以下四類:
1. 塔式光熱發(fā)電
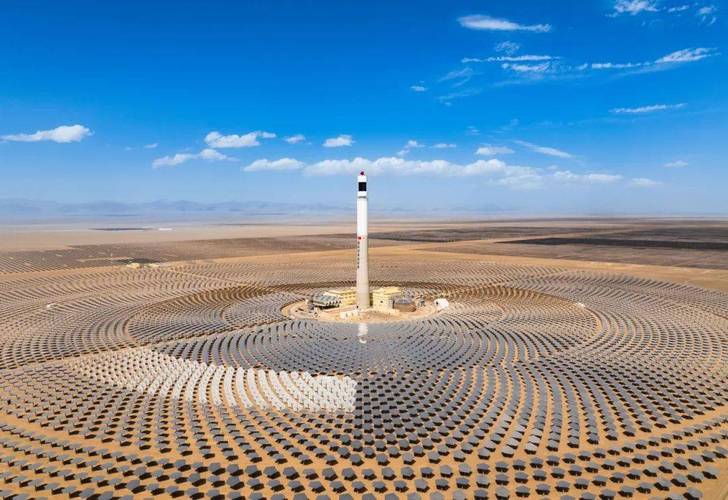
塔式系統(tǒng)通過(guò)大規(guī)模定日鏡場(chǎng)將陽(yáng)光反射至中央吸熱塔頂部的吸熱器,加熱工質(zhì)(熔融鹽或水/蒸汽)產(chǎn)生高溫?zé)崮堋F渚酃獗雀摺⒐ぷ鳒囟瓤蛇_(dá)565℃以上,適合配置大規(guī)模熔鹽儲(chǔ)熱系統(tǒng),單機(jī)容量可達(dá)100MW以上,是當(dāng)前大型光熱電站的主流選擇。
2. 槽式光熱發(fā)電
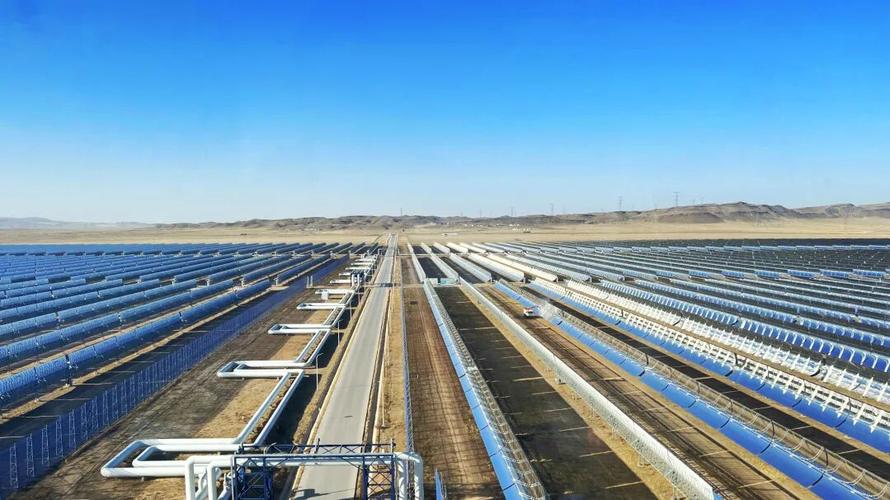
槽式系統(tǒng)利用拋物面槽形反射鏡將陽(yáng)光聚焦至集熱管,加熱管內(nèi)的導(dǎo)熱油或熔融鹽。該技術(shù)商業(yè)化最早、裝機(jī)規(guī)模最大,技術(shù)成熟度高,但聚光比相對(duì)較低,工作溫度一般在400℃左右。
3. 碟式光熱發(fā)電
碟式系統(tǒng)采用拋物面碟形聚光器,將陽(yáng)光聚焦至焦點(diǎn)處的斯特林發(fā)動(dòng)機(jī)或微型燃?xì)廨啓C(jī)。其聚光比最高可達(dá)數(shù)千倍,適合分布式小規(guī)模發(fā)電,但單機(jī)容量較小,商業(yè)化程度相對(duì)有限。
4. 線性菲涅爾式光熱發(fā)電
線性菲涅爾系統(tǒng)采用多排平面鏡反射陽(yáng)光至上方固定集熱管,結(jié)構(gòu)簡(jiǎn)單、成本較低,適合與工業(yè)熱利用結(jié)合,但聚光比和效率介于槽式與塔式之間。
從系統(tǒng)構(gòu)成來(lái)看,太陽(yáng)能熱發(fā)電站主要包括聚光集熱系統(tǒng)、熱傳輸系統(tǒng)、儲(chǔ)熱系統(tǒng)、熱功轉(zhuǎn)換系統(tǒng)和輔助系統(tǒng)。其中,儲(chǔ)熱系統(tǒng)是光熱發(fā)電區(qū)別于光伏的核心競(jìng)爭(zhēng)力——通過(guò)熔鹽儲(chǔ)熱,電站可實(shí)現(xiàn)數(shù)小時(shí)乃至十余小時(shí)的穩(wěn)定出力,具備調(diào)峰和基荷供電能力。
二、太陽(yáng)能熱發(fā)電產(chǎn)品的市場(chǎng)格局
(一)產(chǎn)業(yè)鏈與主要產(chǎn)品分類
太陽(yáng)能熱發(fā)電產(chǎn)品銷售覆蓋從核心部件到系統(tǒng)集成的完整產(chǎn)業(yè)鏈,主要產(chǎn)品類別包括:
- 聚光集熱設(shè)備:定日鏡、拋物面槽式反射鏡、碟式聚光器、線性菲涅爾反射鏡、集熱管、吸熱器等;
- 熱傳輸與儲(chǔ)熱設(shè)備:熔融鹽儲(chǔ)罐、導(dǎo)熱油系統(tǒng)、熔鹽泵、換熱器、電加熱器、保溫材料等;
- 熱功轉(zhuǎn)換設(shè)備:蒸汽發(fā)生器、汽輪機(jī)、斯特林發(fā)動(dòng)機(jī)、發(fā)電機(jī)等;
- 跟蹤控制系統(tǒng):太陽(yáng)位置傳感器、雙軸/單軸跟蹤控制器、驅(qū)動(dòng)裝置等;
- 系統(tǒng)集成與工程服務(wù):EPC總承包、電站設(shè)計(jì)、安裝調(diào)試、運(yùn)維服務(wù)等。
從產(chǎn)品價(jià)值分布看,聚光集熱系統(tǒng)和儲(chǔ)熱系統(tǒng)通常占據(jù)電站總投資的50%以上,是設(shè)備銷售的核心板塊。
(二)全球市場(chǎng)態(tài)勢(shì)
全球光熱發(fā)電市場(chǎng)經(jīng)歷了從西班牙、美國(guó)早期規(guī)模化發(fā)展,到近年來(lái)中東、北非、中國(guó)、智利、澳大利亞等新興市場(chǎng)接力的演變過(guò)程。截至2024年前后,全球光熱發(fā)電累計(jì)裝機(jī)約在7GW量級(jí),雖規(guī)模遠(yuǎn)小于光伏,但憑借長(zhǎng)時(shí)儲(chǔ)熱能力,在“光伏+光熱”混合電站、調(diào)峰電站和工業(yè)熱利用等場(chǎng)景中價(jià)值日益凸顯。
中國(guó)已建成運(yùn)營(yíng)多個(gè)大型塔式光熱電站(如青海共和、甘肅敦煌、新疆哈密等項(xiàng)目),帶動(dòng)了定日鏡、吸熱器、熔鹽儲(chǔ)熱系統(tǒng)等國(guó)產(chǎn)裝備的快速成熟,部分產(chǎn)品已具備出口競(jìng)爭(zhēng)力。海外市場(chǎng)方面,中東地區(qū)(如迪拜Mohammed bin Rashid Al Maktoum太陽(yáng)能園區(qū)光熱項(xiàng)目)和北非地區(qū)的大規(guī)模招標(biāo)為產(chǎn)品銷售提供了重要增量。
(三)銷售渠道與商業(yè)模式
太陽(yáng)能熱發(fā)電產(chǎn)品有別于標(biāo)準(zhǔn)化消費(fèi)品,其銷售以項(xiàng)目型銷售(Project-based Selling)為主,典型路徑包括:
- 主機(jī)廠直銷:設(shè)備制造商直接對(duì)接電站開發(fā)商和EPC總承包商,參與項(xiàng)目招標(biāo);
- EPC帶動(dòng)銷售:以系統(tǒng)集成商身份承接電站總承包,帶動(dòng)自有或合作方設(shè)備銷售;
- 代理與本地化合作:海外市場(chǎng)通過(guò)當(dāng)?shù)卮怼⒑腺Y建廠或技術(shù)授權(quán)實(shí)現(xiàn)市場(chǎng)準(zhǔn)入;
- 融資租賃與合同能源管理:與金融機(jī)構(gòu)合作,提供設(shè)備融資方案,降低業(yè)主初始投資壓力。
價(jià)格走勢(shì)方面,隨著示范項(xiàng)目規(guī)模擴(kuò)大和國(guó)產(chǎn)化率提升,定日鏡、集熱管等核心部件單價(jià)呈下降趨勢(shì),行業(yè)競(jìng)爭(zhēng)焦點(diǎn)從“單品價(jià)格”轉(zhuǎn)向“全生命周期度電成本(LCOE)”。
(四)市場(chǎng)挑戰(zhàn)與風(fēng)險(xiǎn)
產(chǎn)品銷售面臨的主要挑戰(zhàn)包括:光伏+儲(chǔ)能系統(tǒng)成本快速下降帶來(lái)的替代競(jìng)爭(zhēng)壓力、光熱項(xiàng)目初始投資大且融資成本高、部分目標(biāo)市場(chǎng)政策與電價(jià)機(jī)制不穩(wěn)定、安裝運(yùn)維人才短缺,以及定日鏡等產(chǎn)品運(yùn)輸半徑限制對(duì)本地化生產(chǎn)的要求。
三、銷售策略建議
針對(duì)太陽(yáng)能熱發(fā)電產(chǎn)品的市場(chǎng)特征,可考慮以下銷售策略方向:
1. 解決方案銷售(Solution Selling)
超越單一設(shè)備售賣,以“聚光集熱+儲(chǔ)熱+調(diào)峰”整體解決方案供應(yīng)商身份參與投標(biāo),強(qiáng)調(diào)電站的調(diào)峰收益與可調(diào)度價(jià)值。
2. 聚焦光伏+光熱混合場(chǎng)景
在光伏裝機(jī)高速增長(zhǎng)、電網(wǎng)消納壓力加大的市場(chǎng),積極推廣“光伏為主、光熱調(diào)峰”的混合開發(fā)模式,為自身儲(chǔ)熱與汽輪機(jī)產(chǎn)品開辟配套銷售空間。
3. 拓展工業(yè)熱利用市場(chǎng)
將聚光集熱設(shè)備延伸至工業(yè)蒸汽、海水淡化、稠油熱采等熱能替代場(chǎng)景,拓寬產(chǎn)品銷售跑道,降低對(duì)單一發(fā)電市場(chǎng)的依賴。
4. 強(qiáng)化本地化與全生命周期服務(wù)
在國(guó)外關(guān)鍵市場(chǎng)布局本地化組裝與服務(wù)網(wǎng)絡(luò),推廣長(zhǎng)周期質(zhì)保、運(yùn)維合同和性能保證條款,以服務(wù)增值帶動(dòng)產(chǎn)品銷售。
5. 產(chǎn)業(yè)鏈協(xié)同與聯(lián)合投標(biāo)
與儲(chǔ)能、光伏組件、輸變電等企業(yè)組成聯(lián)合體,以交鑰匙總包能力提升中標(biāo)幾率。
四、前景展望
在“雙碳”目標(biāo)和全球能源轉(zhuǎn)型的大背景下,太陽(yáng)能熱發(fā)電正從單純發(fā)電設(shè)備競(jìng)爭(zhēng)轉(zhuǎn)向“發(fā)電+長(zhǎng)時(shí)儲(chǔ)能+靈活調(diào)峰”的綜合能源解決方案比拼。銷售層面,企業(yè)的競(jìng)爭(zhēng)力不僅取決于產(chǎn)品質(zhì)量與制造成本,也越來(lái)越取決于電站設(shè)計(jì)能力、金融方案設(shè)計(jì)能力以及本地化服務(wù)水平。綜合多家行業(yè)機(jī)構(gòu)預(yù)測(cè),未來(lái)數(shù)年內(nèi),全球光熱發(fā)電裝機(jī)(含在建設(shè)計(jì)階段項(xiàng)目)有望迎來(lái)新一輪增長(zhǎng)窗口,產(chǎn)品銷售的重點(diǎn)區(qū)域與發(fā)電項(xiàng)目投資布局有較高重合度。也就是說(shuō),光熱發(fā)電產(chǎn)品銷售最大的增量空間,仍集中在政策支持力度大的大型項(xiàng)目開發(fā)地區(qū),2025年后有望迎來(lái)較快回升周期。隨著儲(chǔ)熱時(shí)長(zhǎng)對(duì)電力保供和調(diào)峰價(jià)值的重新評(píng)估,光熱發(fā)電及其產(chǎn)品線迎來(lái)了新的發(fā)展自持續(xù)動(dòng)力。
總體而論,只有深入真實(shí)的發(fā)電應(yīng)用與成本數(shù)據(jù)從端到端實(shí)踐需求出發(fā)建設(shè)的完整能力,按具體市場(chǎng)定制恰當(dāng)?shù)漠a(chǎn)品路徑、準(zhǔn)確銜接國(guó)內(nèi)供應(yīng)鏈的產(chǎn)能優(yōu)勢(shì)和技術(shù)運(yùn)維經(jīng)驗(yàn)輸出出來(lái)打造品牌的努力才真正轉(zhuǎn)化為未來(lái)幾年捕捉住新興空間中每一階段出現(xiàn)的訂單機(jī)會(huì)的內(nèi)生憑依和管理保障機(jī)制方法出口銷售力和占有率——而不必也不需要停留在規(guī)劃與話語(yǔ)論證層面的人為實(shí)現(xiàn)道路之上無(wú)所作為地失去前進(jìn)動(dòng)力資源機(jī)遇的局面中。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.hongaoerp.cn/product/1.html
更新時(shí)間:2026-11-09 10:03:29